
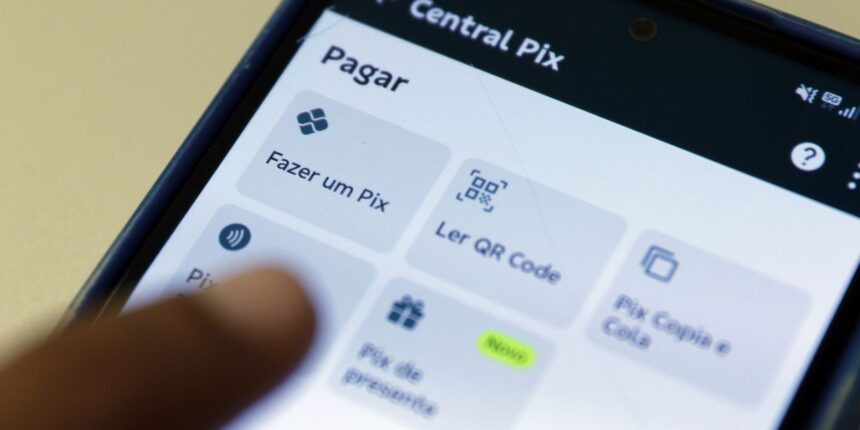
O Banco Central do Brasil definiu que a modalidade de pagamento instantâneo conhecida como Pix Automático poderá ser utilizada diretamente nas contas-salário a partir do dia 1º de julho de 2027. A novidade faz parte de um pacote de atualizações regulatórias publicado pela autoridade monetária em setembro, que revisa o regulamento geral do Pix e estabelece novas diretrizes voltadas para a segurança das transações.

Atualmente, o Pix Automático funciona como uma ferramenta na qual o consumidor concede uma autorização única para a realização de cobranças recorrentes, a exemplo de mensalidades escolares, academias, planos de saúde e faturas de serviços públicos como água, luz e internet.
No entanto, para os cidadãos que recebem seus vencimentos em uma conta-salário — formato tradicionalmente restrito apenas ao depósito da remuneração e que não emite cartão de débito comum para compras livres —, o cenário exigia um passo adicional. Até então, quem desejava quitar contas de forma automatizada precisava primeiro transferir os recursos da conta-salário para outra conta corrente do mesmo titular. Com a nova regulamentação do Banco Central, essa etapa burocrática deixará de ser obrigatória, permitindo que as despesas mensais sejam debitadas diretamente na fonte.
Apesar da facilidade para pagamentos recorrentes, a instituição fiscalizadora reforçou que o recebimento de transferências Pix comuns por terceiros continuará estritamente proibido na conta-salário. As únicas exceções permitidas para entradas de valores nessa modalidade de conta continuam sendo os repasses efetuados diretamente pelo Tesouro Nacional e eventuais devoluções de valores transacionados anteriormente.
Novas regras para cobrança híbrida
Outro ponto de destaque na resolução do Banco Central é a padronização oficial da chamada cobrança híbrida. Trata-se do modelo de fatura que reúne, em um único documento físico ou digital, tanto o tradicional código de barras de boleto bancário quanto o QR Code para pagamento instantâneo via Pix.
Embora o formato já fosse adotado de maneira isolada por algumas empresas e instituições financeiras, ele carecia de uma regulamentação unificada. Com a nova normativa, a partir de fevereiro de 2027, o sistema financeiro deverá garantir a sincronização dos meios de pagamento: assim que uma das opções for quitada pelo consumidor, a alternativa correspondente será cancelada de forma automática, prevenindo pagamentos em duplicidade e eventuais prejuízos financeiros.
Além disso, o normativo define de maneira clara quais serão as responsabilidades civis e operacionais das entidades financeiras em casos de falhas técnicas ou operacionais durante o processamento desses documentos híbridos.
Medidas reforçadas de segurança
No campo da segurança cibernética e prevenção a crimes financeiros, a norma altera a forma como o sistema lida com apontamentos e suspeitas de fraude associados ao cadastro de chaves Pix.
Ficou determinado que a instituição financeira responsável por registrar a suspeita de fraude em uma chave terá a obrigação legal de notificar o cliente imediatamente. O aviso deverá conter a data do registro e orientar o correntista sobre o direito de solicitar uma revisão administrativa do caso. Caso a auditoria interna não comprove indícios ilícitos, a marcação restrictiva precisará ser retirada com brevidade. O ônus e a responsabilidade por todo o fluxo recaem sobre a instituição que inseriu a marcação ou que aceitou a notificação de infração.
Por fim, o Banco Central endureceu os prazos para penalidades severas. A exclusão definitiva de instituições financeiras que cometerem infrações graves e forem punidas pelo órgão regulador passará a ter validade imediata. Historicamente, o desligamento completo da infraestrutura do Pix levava até 30 dias para ser concluído após a sanção, mas agora o corte operacional ocorrerá logo após a notificação oficial da penalidade.
Fonte:: agenciabrasil.ebc.com.br