
Um estudo que evidencia a experiência do Paraná na integração e no compartilhamento de dados fiscais entre o governo estadual e as administrações municipais garantiu a segunda colocação na Categoria Profissional do Prêmio FENAFIM 2026. A honraria foi anunciada durante cerimônia realizada na última sexta-feira (13).
O artigo científico vencedor, intitulado “Compartilhamento de Dados Fiscais entre Estados e Municípios: A DIMP como Paradigma para a Fiscalização do ISS e para o Futuro IBS”, foi elaborado em conjunto pelos auditores fiscais Gabriel Salcedo Govoni, representante de Campina Grande do Sul, e Lhugo Tanaka Júnior, vinculado à Receita Estadual do Paraná. A pesquisa detalha a relevância do Portal dos Municípios como ferramenta indispensável para viabilizar essa troca conjunta de informações.
Promovido anualmente pela Federação Nacional de Auditores e Fiscais de Tributos Municipais, o Prêmio FENAFIM tem como principal objetivo fomentar pesquisas científicas e produções acadêmicas voltadas ao Direito Tributário Municipal e à Administração Tributária. A premiação chancela práticas de alto rigor técnico que apresentam viabilidade de aplicação direta na gestão pública, impulsionando a modernização e a eficiência dos fiscos municipais em todo o território nacional.
De acordo com o estudo premiado, o modelo adotado no Paraná se consolida como um marco de cooperação intergovernamental. O trabalho comprova que a união de esforços entre diferentes esferas administrativas otimiza a arrecadação, aprimora a detecção de divergências fiscais e promove um ambiente propício para que os contribuintes optem pela regularização espontânea de suas situações.
“Esta premiação reforça a importância estratégica do Portal dos Municípios como um pilar de integração federativa”, destaca Gabriel Salcedo Govoni. “O projeto ilustra claramente como a colaboração coordenada entre os estados e os municípios amplia o potencial analítico, garante a responsabilidade no manuseio de dados sensíveis e fortalece os mecanismos de fiscalização”.
Inovação tecnológica e segurança na gestão dos dados
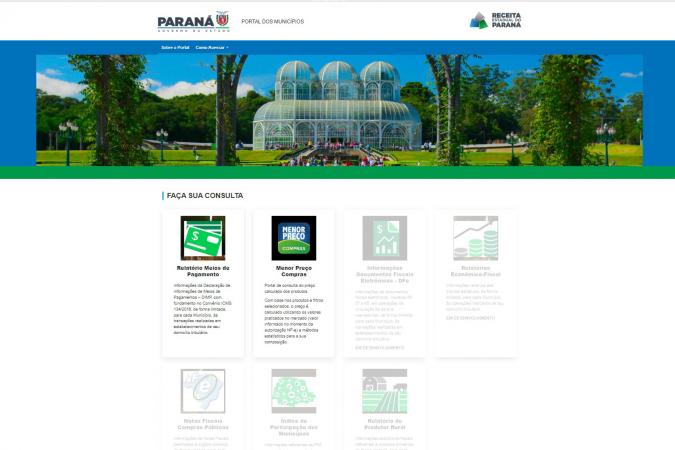
Concebido inicialmente pelo auditor fiscal Lhugo Tanaka Júnior, da Receita Estadual do Paraná, e construído por meio de parceria com a Celepar, o Portal dos Municípios funciona como um hub centralizador de serviços e conteúdos direcionados às prefeituras conveniadas. Entre as ferramentas de maior destaque na plataforma está o acesso direto às informações consolidadas na Declaração de Informações de Meios de Pagamentos (DIMP).
O arquivo da DIMP concentra dados detalhados sobre transações financeiras realizadas por meio de instrumentos eletrônicos, tais como cartões de crédito e débito, cujos registros são repassados por instituições financeiras e de pagamento. O fluxo integrado de compartilhamento começou a ser estruturado em 2020 e, posteriormente, foi absorvido pelas funcionalidades do Portal dos Municípios, expandindo o alcance e a utilidade estratégica desses registros para as secretarias de finanças locais.
Informações divulgadas pela Secretaria de Estado da Fazenda e incorporadas à pesquisa revelam que mais de 200 cidades, de um total de 399 municípios paranaenses, já utilizam regularmente a base de dados da DIMP através da plataforma digital. Com isso, as equipes de tributação municipal ganham autonomia para realizar cruzamentos de dados avançados e estruturar malhas fiscais mais precisas.
Para garantir a integridade e o cumprimento das normas legais, a arquitetura do sistema engloba rigorosos protocolos de segurança da informação. Entre os recursos implementados estão a autenticação individualizada dos operadores, o monitoramento contínuo com rastreabilidade de acessos e a restrição de uso estritamente voltada aos objetivos definidos nos acordos de cooperação técnica.
Combate a distorções e incentivo à autorregularização
A pesquisa pontua que a inserção dos dados oriundos de meios de pagamento na rotina dos municípios possibilita o confronto direto entre o faturamento eletrônico declarado e os documentos fiscais emitidos. Esse cruzamento é fundamental para rastrear potenciais irregularidades relacionadas ao Imposto Sobre Serviços (ISS).
Dessa forma, os auditores municipais conseguem elaborar filtros eficientes, priorizar contribuintes que apresentem indícios de discrepâncias e direcionar operações de auditoria com embasamento técnico e impessoal. Os autores ressaltam que os dados financeiros, por si só, não configuram automaticamente base tributável, mas servem como indicativos vitais para investigações aprofundadas.
Outro ponto forte apontado pelo estudo é a abertura de espaço para a autorregularização dos contribuintes. “Antes da abertura formal de um processo administrativo de fiscalização, e sempre que a legislação vigente permitir, o contribuinte é notificado sobre eventuais divergências encontradas, recebendo prazo para sanar as falhas ou prestar esclarecimentos”, explica Tanaka Júnior. “Esse formato consolida uma postura colaborativa, diminui a litigiosidade, reduz custos operacionais para a máquina pública e estimula uma cultura de conformidade e diálogo entre o Fisco e o mercado”.
Perspectivas frente à Reforma Tributária
Além de mensurar os impactos positivos na arrecadação e fiscalização do ISS, o trabalho científico debruça-se sobre os cenários futuros impostos pela Reforma Tributária do consumo, com ênfase na chegada do Imposto sobre Bens e Serviços (IBS). O novo tributo terá sua gestão compartilhada de forma federativa entre estados, Distrito Federal e municípios.
Segundo a avaliação dos autores, o novo desenho do sistema tributário brasileiro demandará um patamar inédito de interoperabilidade entre as administrações fiscais. Nesse contexto, a troca ágil, transparente e segura de dados deixará de ser um diferencial e passará a ser condição básica para a governança do tributo.
Por fim, o artigo recomenda que iniciativas pioneiras como a desenvolvida pelo governo paranaense sirvam de diretriz para a concepção de infraestruturas permanentes de compartilhamento de dados no âmbito do futuro Comitê Gestor do IBS, assegurando a inviolabilidade do sigilo fiscal e a proteção integral dos dados corporativos e pessoais dos contribuintes.
Fonte:: fazenda.pr.gov.br