
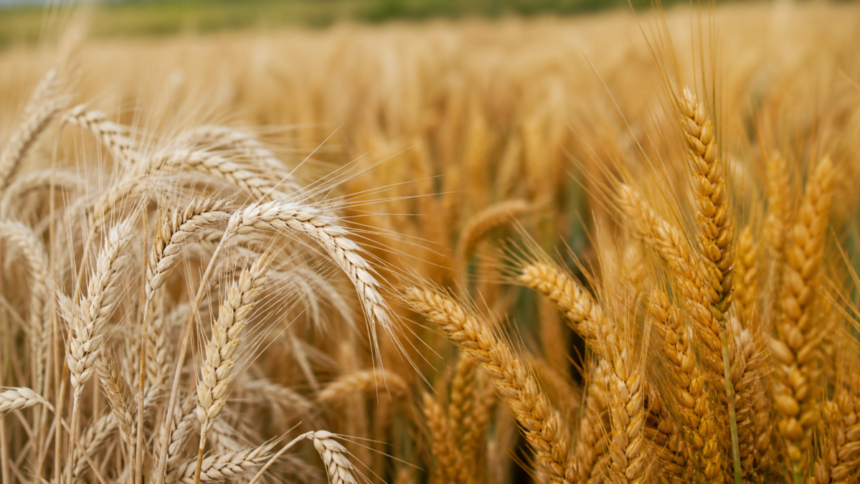
O avanço da colheita de trigo no território brasileiro tem sido acompanhado por um desafio considerável no campo agronômico e comercial: a qualidade do cereal colhido recentemente ficou aquém das projeções iniciais. Essa conjuntura restrita, no entanto, tem servido como principal sustentáculo para a alta nos preços dos lotes que atingem os padrões superiores exigidos pelo mercado, de acordo com as análises divulgadas pelo Centro de Estudos Avançados em Economia Aplicada (Cepea).
O impacto da umidade excessiva nas lavouras
O principal fator por trás da oscilação na qualidade dos grãos foi o regime de chuvas e o excesso de umidade registrados ao longo de todo o ciclo de desenvolvimento das lavouras. As condições climáticas adversas afetaram diretamente a classificação final do produto nos armazéns e moinhos.
Como consequência direta desse cenário, o mercado brasileiro registrou um aumento expressivo na disponibilidade de grãos enquadrados nas categorias de tipos 2 e 3. Esses lotes apresentam, via de regra, um peso hectolítrico (PH) reduzido, o que diminui o rendimento industrial para a fabricação de farinhas voltadas à panificação e outras massas que exigem farinha refinada de alta performance.
Em contrapartida, a oferta do cobiçado trigo tipo 1 — que atende plenamente aos rigorosos parâmetros da indústria moageira — sofreu uma retração perceptível, desequilibrando a balança entre a oferta e a demanda interna pelo produto de excelência.
Valorização dos lotes dentro do padrão
Diante da escassez relativa de matéria-prima de primeira linha, os produtores rurais e cerealistas que conseguiram preservar lotes com características superiores ganharam forte poder de barganha. Com menos mercadoria disponível dentro dos padrões mais buscados pelas indústrias, os vendedores têm conseguido impor reajustes positivos e elevar os valores praticados nas negociações comerciais pelo país.
A dinâmica de mercado mostra que a lei da oferta e da procura atua de maneira implacável no setor trigo. Enquanto o cereal de qualidade inferior acumula dificuldades de escoamento a preços mais elevados, o produto nobre mantém uma trajetória de valorização constante, refletindo diretamente nos custos da cadeia produtiva de alimentos derivados.
Panorama da colheita nacional
Enquanto os agentes do mercado debatem os rumos dos preços e da qualidade, os trabalhos de campo seguem em ritmo acelerado nas principais regiões produtoras do Brasil. O levantamento oficial mais recente, compilado pela Companhia Nacional de Abastecimento (Conab) e divulgado com base nos dados consolidados até o dia 25 de setembro, aponta que a colheita nacional já alcançou a marca de 28,9% da área total cultivada com o cereal na safra atual.
O avanço indica que pouco mais de um terço da área prevista já foi retirada dos campos, restando ainda uma parcela significativa de lavouras a ser colhida nas próximas semanas. Especialistas do setor continuam monitorando o clima de perto, uma vez que eventuais precipitações tardias nas regiões remanescentes de cultivo podem impor novos desafios à qualidade final dos grãos que ainda estão por vir.
Fonte:: canalrural.com.br