
As transformações estruturais promovidas pela Reforma Tributária brasileira guardam espaço central para a pauta da sustentabilidade e da preservação ambiental. Entre as inovações normativas que entram no horizonte do sistema de arrecadação nacional destaca-se o IBS Verde, um instrumento concebido para condicionar o repasse de verbas públicas ao cumprimento de metas ecológicas. Diante desse cenário regulatório inédito, a Secretaria de Estado da Fazenda do Paraná (Sefa) já iniciou o planejamento estratégico e operacional para adequar a administração pública estadual às exigências que vêm por aí.
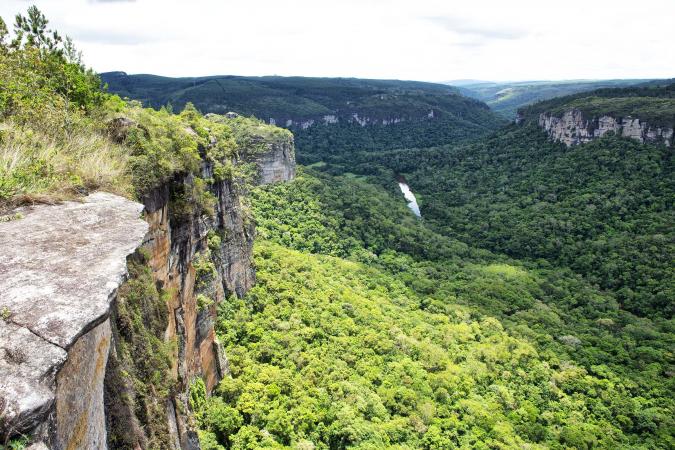
Na prática, o futuro IBS Verde funciona como uma sucessão aprimorada do tradicional ICMS Ecológico, mecanismo pioneiro de política pública instituído ainda no ano de 1991. Historicamente, essa ferramenta fiscal viabiliza que uma parcela dos recursos financeiros arrecadados pelo Estado seja direcionada às administrações municipais com base estritamente em indicadores de conservação ambiental. No contexto geográfico paranaense, essa política beneficia diretamente as cidades que abrigam Unidades de Conservação e outras tipologias de áreas especialmente protegidas em seus limites territoriais, além daquelas municipalidades que salvaguardam mananciais estratégicos dedicados ao abastecimento de água potável para comunidades vizinhas.
O objetivo fundamental desse arranjo fiscal é duplo: por um lado, busca compensar economicamente as prefeituras que assumem responsabilidades territoriais ligadas à preservação ecológica ou à segurança hídrica; por outro lado, atua como um forte indutor técnico para que a gestão dessas zonas sensíveis seja aprimorada continuamente ao longo do tempo.
O secretário estadual da Fazenda, Norberto Ortigara, avalia que a trajetória construída pelo modelo anterior transformou profundamente a mentalidade dos gestores públicos locais em relação aos ecossistemas. Segundo ele, regiões de conservação e mananciais hídricos — que no passado eram frequentemente estigmatizados apenas como travas burocráticas ao desenvolvimento econômico — passaram a ser enxergadas como ativos financeiros valiosos para os cofres municipais. Desse modo, o ônus financeiro local associado à manutenção da natureza é atenuado por repasses monetários compensatórios, ao mesmo tempo em que os ganhos ambientais gerados reverberam em benefício de toda a coletividade.
Para compreender a dimensão do impacto financeiro e legal dessa política no território paranaense, vale olhar para o regramento constitucional. A Carta Magna estabelece que 25% da arrecadação total proveniente do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS) pertencente aos estados seja obrigatoriamente repassada aos municípios. No âmbito do Paraná, a legislação interna determina que 5% desse bolo tributário seja distribuído estritamente com base nos índices ambientais aferidos. Com isso, a preservação da natureza entra de vez na lógica do orçamento público: quanto mais bem cuidada e estruturada for a área computada no indicador, maior será a fatia de recursos estaduais destinada à prefeitura correspondente.
Os números acumulados ao longo de décadas ilustram a eficácia prática da ferramenta. Conforme levantamentos técnicos fornecidos pelo Instituto Água e Terra (IAT), cerca de 262 municípios paranaenses já captaram aproximadamente R$ 7 bilhões por meio do ICMS Ecológico ao longo de seus primeiros trinta anos de vigência. Somente no exercício de 2025, os fluxos financeiros repassados alcançaram a marca expressiva de R$ 659,6 milhões. Desse total recente, 229 municipalidades foram contempladas no subcritério voltado à biodiversidade, enquanto outras 102 cidades receberam recursos com base na preservação de mananciais hídricos. Analisando a base de dados referente a 2024, os mananciais integrados ao programa englobavam nada menos que 74 bacias hidrográficas distintas, cobrindo uma extensão territorial aproximada de 16,1 mil quilômetros quadrados e garantindo a segurança hídrica para cerca de 60% da população urbana residente no estado.
Com a promulgação e a implementação gradual da Reforma Tributária, o cenário nacional ganha uma regra unificada de repartição fiscal com viés ambiental. A partir de 2033, o texto legal estipula que pelo menos 5% do montante financeiro destinado aos municípios através do Imposto sobre Bens e Serviços (IBS) precisará obrigatoriamente ser distribuído com amparo em indicadores ecológicos oficiais, consolidando o nascimento conceitual e prático do IBS Verde em solo brasileiro.
Durante o período de transição fiscal estipulado até o final de 2032, os sistemas tributários vigentes nas esferas estaduais conviverão de maneira harmoniosa e progressiva com as novas diretrizes federais. Para o governo do Paraná, essa reformulação não representa um obstáculo, mas sim uma vantagem competitiva considerável para aproveitar o acúmulo institucional e o conhecimento técnico lapidados em mais de trinta anos de vivência com o ICMS Ecológico. Ortigara ressalta que, embora a transição mude a arquitetura tributária do país, o estado não precisará iniciar os trabalhos a partir do zero, visto que dispõe de uma estrutura regulatória e estatística amplamente consolidada.
Diante desse horizonte, a meta central da administração estadual paranaense consiste em adaptar a legislação local para assegurar que os parâmetros e indicadores ambientais exigidos na futura partilha do IBS mantenham total alinhamento metodológico com o modelo histórico do ICMS Ecológico. O intuito é resguardar bases de dados consolidadas, expertises técnicas acumuladas, rotinas rigorosas de fiscalização e o alto grau de familiaridade que os gestores municipais já possuem com a ferramenta. A diretora da Receita Estadual, Suzane Gambetta, pontua que o mecanismo fiscal não tem o condão de substituir políticas públicas estruturantes nas áreas de licenciamento, fiscalização sanitária, saneamento básico, manejo de resíduos sólidos ou conservação stricto sensu, mas reforça que a efetividade governamental atinge patamares muito superiores quando o incentivo financeiro caminha lado a lado com as demais estratégias ambientais do poder público.
Em suma, o avanço rumo ao IBS Verde assinala a transição de uma bem-sucedida política pública de caráter regional, gestada pioneiramente pelo Paraná, em direção a um modelo padronizado de alcance federal. A prioridade estratégica do governo paranaense é blindar e perpetuar aquilo que já demonstra resultados práticos positivos, ajustando as normativas locais às exigências da nova ordem tributária nacional e mantendo o orçamento público como um vetor ativo de fomento à conservação da natureza.
Fonte:: fazenda.pr.gov.br