
Compreendendo a transição tributária dos combustíveis e o cálculo das novas alíquotas
A transição para o novo modelo de tributação do consumo no Brasil, trazida pela reforma tributária, estabelece diretrizes específicas para o setor de combustíveis. Durante o período de convivência entre os tributos antigos e os novos, que se estende até o final de 2032, a regulamentação detalha como serão mensuradas as cargas tributárias atuais para garantir a equivalência no novo formato.
A Portaria Conjunta MF/CGIBS nº 14, publicada recentemente, estabelece os parâmetros metodológicos para apurar quanto os combustíveis pagam atualmente de tributos, servindo de base para a fixação das novas alíquotas da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).
Adoção de base de cálculo por quantidade e não por valor
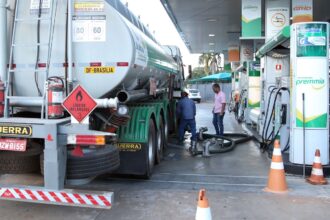
Enquanto o padrão geral do Imposto sobre Valor Agregado (IVA) calcula o tributo multiplicando o valor da operação por uma alíquota percentual, o regime específico dos combustíveis adota a lógica da alíquota ad rem. Isso significa que a cobrança incide sobre a quantidade do produto (litro, quilograma ou metro cúbico) por meio de um valor fixo em reais, idêntico em todo o território nacional e independente das flutuações de preço nas bombas.
Esse modelo unificado já é aplicado no ICMS da gasolina desde 2023. Com a transição, o IBS e a CBS herdam e ampliam essa simplificação do regime monofásico, abrangendo a maioria dos combustíveis previstos na legislação complementar, com exceções específicas como o gás natural processado, o biometano e o gás natural veicular, que ingressarão no regime específico apenas em 2033.
Spacca…
Diferenciação entre carga tributária direta e indireta
Para definir o teto das novas alíquotas, a metodologia distingue a carga tributária direta — aquela explicitada na nota fiscal, como o ICMS e o PIS/Cofins — da carga indireta, que corresponde aos resíduos tributários embutidos nos custos operacionais ao longo da cadeia produtiva, a exemplo de impostos acumulativos sobre armazenagem ou materiais de uso e consumo.
Como o IBS e a CBS introduzem um sistema de crédito financeiro amplo, a contabilização da carga indireta torna-se essencial para evitar perdas de arrecadação. A portaria reconhece a complexidade desse cálculo e autoriza o uso de diversas fontes de dados, desde que validadas pelo Comitê Gestor do IBS.
Metodologias de apuração do ICMS e da CBS
A regulamentação estabelece fórmulas distintas para os tributos federais e estaduais. Para a CBS, considera-se a alíquota vigente multiplicada pela base de cálculo, seja ela quantitativa ou baseada no valor da operação, dependendo do tipo de combustível. Já para o IBS, a apuração durante o período de referência considera a convivência com os diferentes regimes estaduais vigentes, englobando desde combustíveis com alíquotas por litro até aqueles tributados por percentual na última etapa da cadeia ou por substituição tributária.
O processo culmina na publicação anual das alíquotas, que devem ser ajustadas conforme a inflação e a variação dos preços médios ao consumidor, respeitando os princípios constitucionais de anterioridade. No caso dos biocombustíveis, a legislação assegura tributação inferior à dos combustíveis fósseis, aplicando percentuais redutores específicos para garantir a competitividade ambiental e energética desses produtos no mercado nacional.
Fonte:: conjur.com.br