
Completando cinco anos de vigência em 2026, a Lei do Superendividamento (Lei 14.181/2021) atingiu esse marco em meio a um cenário desafiador para a economia doméstica e para as relações de crédito no país. Criada originalmente no contexto de crise e desemprego gerado pela pandemia de covid-19, a legislação alterou o Código de Defesa do Consumidor para estabelecer mecanismos de socorro à população que perdeu a capacidade de honrar seus compromissos financeiros sem comprometer a própria subsistência.
Contudo, análises jurídicas apontam que, na prática, a fase conciliatória tem apresentado resultados modestos e aquém do esperado inicialmente. Especialistas indicam que o instrumento tem funcionado primordialmente como uma ferramenta de gestão de passivos e de alongamento de prazos, distanciando-se de uma solução definitiva de perdão de dívidas ou de reduções expressivas do principal devido.
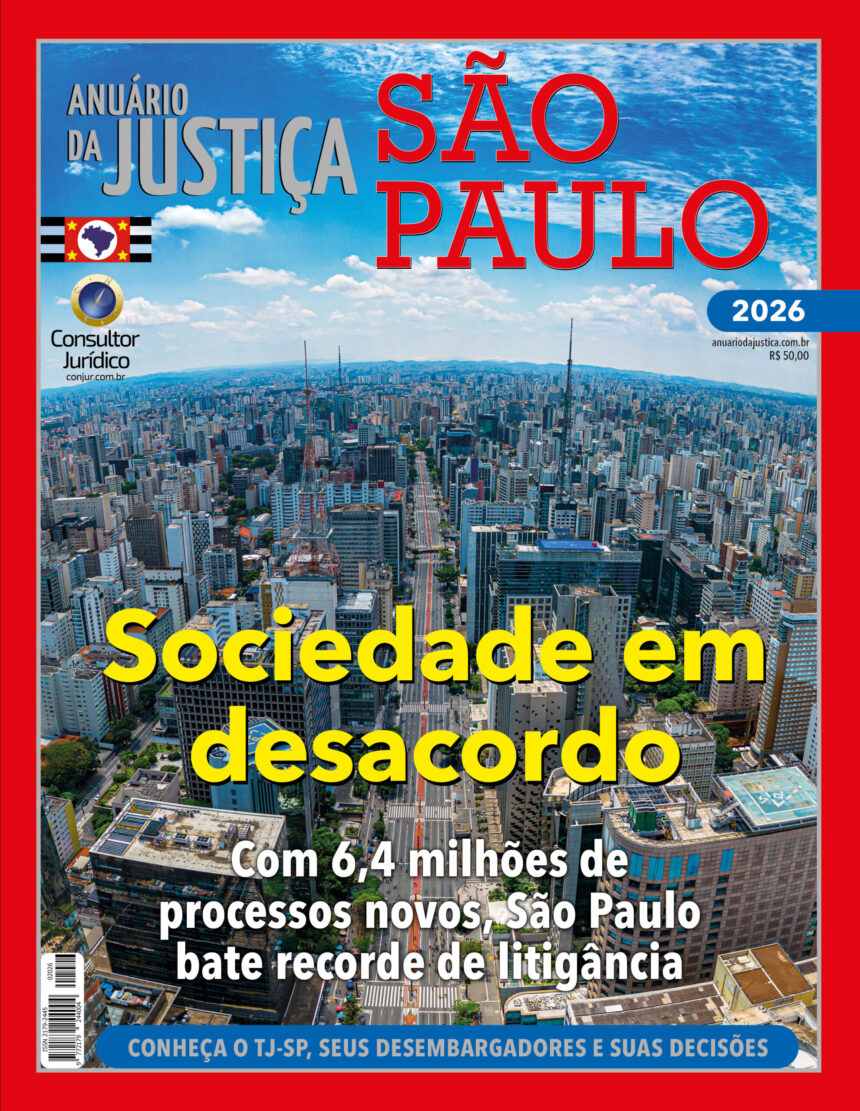
Capa da edição nº 15 do Anuário da Justiça São Paulo
O cenário de inadimplência e o papel do Judiciário
Os índices recentes demonstram a magnitude do problema no país. Dados da Serasa indicam que a média nacional de inadimplência alcança 51% da população adulta, um patamar que é superado no estado de São Paulo, onde mais de 55% dos adultos encontravam-se inadimplentes em meados de 2026. Em todo o território nacional, o contingente de pessoas com dívidas em atraso já ultrapassa a marca de 83,7 milhões.
Diante desse fluxo intenso, o Tribunal de Justiça de São Paulo (TJ-SP) transformou-se em um dos principais laboratórios para a aplicação da norma. Apenas na Subseção 2 de Direito Privado da corte paulista, quase 900 casos relacionados ao tema foram distribuídos ao longo de 2025. O tribunal passou a adotar uma postura mais rigorosa para evitar que a legislação seja utilizada como um instrumento de inadimplência estratégica ou de revisão indiscriminada de contratos.
Os magistrados têm feito distinção clara entre o chamado superendividado passivo — cujas dívidas surgem de imprevistos como desemprego, problemas de saúde ou perda de entes queridos — e o devedor que assume obrigações com dolo ou imprudência. A comprovação documental robusta da situação de vulnerabilidade tornou-se um requisito central para dar andamento aos processos de repactuação.
Dificuldades na conciliação e o conceito de mínimo existencial
Outro ponto nevrálgico nos últimos cinco anos tem sido a definição do chamado “mínimo existencial”, quantia da renda do consumidor que deve ser preservada para gastos básicos como alimentação, moradia e saúde. A tentativa do governo federal de padronizar esses valores por meio de decreto gerou resistência na magistratura, que tendeu a afastar a aplicação estrita de tetos fixos para analisar cada caso de forma individualizada.
Do lado dos credores, argumenta-se que a lei não eliminou a obrigatoriedade contratual e que a proteção legal deve ser restrita ao consumidor de boa-fé. Para as instituições financeiras, a repactuação judicial serve principalmente para transformar créditos de difícil recebimento em obrigações de longo prazo. No entanto, a ausência frequente de propostas de descontos reais por parte dos credores e a complexidade de reunir todos os envolvidos em uma única audiência acabam fragmentando a solução, empurrando muitos processos para a fase judicial compulsória, onde o juiz define o plano de pagamento.
Apesar das barreiras e da lentidão processual, juristas avaliam que o principal legado da legislação foi deslocar o foco do debate jurídico da simples inadimplência individual para a preservação da dignidade econômica do cidadão, exigindo um esforço contínuo para equilibrar a proteção social e a segurança jurídica do sistema financeiro.
Fonte:: conjur.com.br