
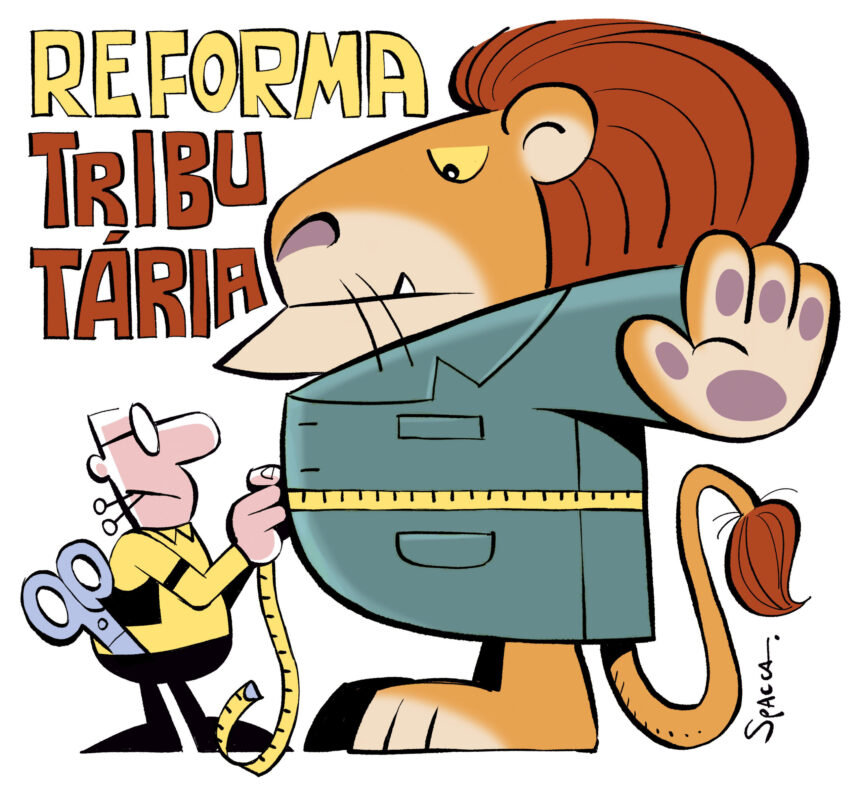
À medida que se aproximam as eleições e se avança para uma nova fase da transição tributária, prevista para janeiro de 2027, um questionamento retorna ao centro do debate público: o próximo governo teria a capacidade de cancelar a reforma tributária? A resposta exige separar dois cenários distintos sob a ótica jurídica: a anulação integral do modelo estabelecido pela Emenda Constitucional 132/2023 e a modificação de pontos específicos de sua regulamentação.
A primeira alternativa apresenta viabilidade jurídica, mas esbarra em barreiras de ordem constitucional, legislativa e temporal bastante rígidas. Já a segunda hipótese faz parte da própria evolução do novo sistema e deve permanecer no centro das discussões econômicas e jurídicas ao longo dos próximos anos.
Compreender essa separação é essencial para afastar expectativas puramente políticas de possibilidades jurídicas concretas. A Emenda Constitucional 132/2023 foi muito além de simplesmente autorizar a substituição de tributos. O texto integrou à Constituição os pilares fundamentais da nova tributação sobre o consumo, abarcando a Contribuição sobre Bens e Serviços (CBS), o Imposto sobre Bens e Serviços (IBS), o Imposto Seletivo, o princípio da não cumulatividade e o cronograma de transição.
Os obstáculos para uma revogação total
Dessa forma, a reversão completa da reforma não poderia acontecer por meio de uma simples medida administrativa, decreto presidencial ou alteração pontual de lei ordinária. Seria estritamente necessária a promulgação de uma nova emenda constitucional capaz de alterar os dispositivos inseridos no ordenamento em 2023.
Todo esse procedimento obedece rigorosamente ao artigo 60 da Constituição Federal, o qual demanda aprovação em dois turnos tanto na Câmara dos Deputados quanto no Senado Federal, além de votos favoráveis de pelo menos três quintos dos parlamentares em ambas as Casas.
Trata-se de um quórum qualificado que exige intensa articulação política e legislativa. Uma simples mudança de diretriz por parte do Poder Executivo, portanto, não teria força suficiente para paralisar a implementação do novo modelo — ou, ao menos, não deveria ter.
Além disso, existe um fator de enorme complexidade: desmontar a reforma não significaria apenas retirar tributos vigentes do sistema. O processo exigiria o restabelecimento ou a criação de novas estruturas de arrecadação para preencher o espaço deixado pela transição, garantindo a sustentabilidade das contas públicas e a segurança jurídica nas relações fiscais.
Embora a via de uma nova emenda constitucional exista formalmente, ela traz consequências profundas e operacionais difíceis de contornar.
O fator temporal e a transição a partir de 2027
O artigo 126 do Ato das Disposições Constitucionais Transitórias (ADCT) prevê modificações expressivas a partir de 2027. Entre as medidas estão o início efetivo da cobrança da CBS e do Imposto Seletivo, a extinção do PIS e da Cofins — respeitadas as condições constitucionais —, e a zeragem das alíquotas do IPI, com exceção dos incentivos voltados à Zona Franca de Manaus.
Essas inovações jurídicas estão agendadas justamente para 1° de janeiro de 2027, data que coincide com o início do próximo mandato presidencial. Por sua vez, a nova legislatura do Congresso Nacional tomará posse apenas em 1° de fevereiro.
Isso quer dizer que qualquer investida de reversão articulada pelo novo parlamento esbarraria em um cenário onde boa parte das mudanças federais já estaria em pleno funcionamento.
Não se trata de uma impossibilidade jurídica absoluta, visto que o legislador constituinte derivado mantém a prerrogativa de alterar o texto da Constituição, desde que respeitados os limites constitucionais. Contudo, quanto mais avançada estiver a transição, mais árdua se torna a tarefa de anular seus reflexos, sobretudo devido às adaptações normativas, fiscais, contábeis e operacionais já adotadas tanto pelo setor privado quanto pelo Fisco.
O embate em torno das alíquotas e exceções
Enquanto a reversão total enfrenta barreiras monumentais, a perspectiva de ajustes pontuais no desenho da reforma abre margem para um cenário completamente diferente.
Um dos temas mais sensíveis diz respeito à alíquota de referência do IBS e da CBS. Projeções em torno de 28% geram apreensão no mercado, mas esse patamar não pode ser analisado de forma isolada.
O modelo aprovado une uma tributação ampla sobre o consumo a regimes diferenciados, reduções de alíquotas e regras específicas para determinados segmentos da economia. Essas concessões impactam diretamente o equilíbrio da arrecadação global.
Do ponto de vista econômico, a equação é transparente: quando certas atividades desfrutam de tributação favorecida, a manutenção da arrecadação total pode obrigar o governo a fixar uma alíquota de referência mais alta do que a necessária em um cenário com menos exceções.
Isso não quer dizer que todos os benefícios fiscais sejam injustificáveis ou devam ser sumariamente eliminados, mas evidencia que cada escolha distributiva carrega um custo dentro da arquitetura tributária.
O custo político de rever benefícios
Sob a ótica matemática, a supressão de exceções ajudaria a puxar para baixo a alíquota geral. No entanto, no plano político e jurídico, o desafio se complica consideravelmente.
Reabrir o debate sobre tratamentos favorecidos significa mexer com interesses corporativos, políticas setoriais e acordos políticos consolidados durante a tramitação original da matéria no Congresso.
Essa revisão não gera impactos lineares. Ao mesmo tempo em que alguns contribuintes comemorariam uma alíquota padrão menor, aqueles que hoje contam com reduções setoriais poderiam ver sua carga tributária efetiva subir.
Portanto, defender uma alíquota geral menor não equivale, necessariamente, a pregar uma redução de carga para toda a economia. O dilema jurídico reside exatamente em definir quais diferenciações devem ser preservadas, quais merecem revisão e como amortecer os impactos dessas decisões.
Embora novas discussões normativas devam surgir na regulamentação e na legislação complementar, isso não assegura que os benefícios atuais estejam com os dias contados. É preciso separar a mera possibilidade de debate da aprovação efetiva de mudanças.
Foco na implementação e não na ilusão do cancelamento
A reforma tributária deixou de ser uma mera expectativa legislativa. Seus alicerces constitucionais estão firmados e o cronograma de transição faz parte vigente do ordenamento jurídico brasileiro.
Isso não significa que o texto seja imutável. Pelo contrário, a consolidação do novo sistema continuará exigindo aperfeiçoamentos normativos, interpretações jurídicas e adaptações operacionais contínuas.
A verdadeira distinção reside na natureza dessas alterações. Ajustar parâmetros ou rever tratamentos específicos é uma tarefa; promover a anulação completa de uma mudança constitucional em andamento é outra, infinitamente mais complexa.
Para o empresariado e os contribuintes, essa diferenciação tem impactos práticos fundamentais. Aguardar a implantação do sistema com base na esperança de um futuro cancelamento significa apostar em uma hipótese juridicamente remota, travada por um processo legislativo árduo e por uma reviravolta profunda no planejamento fiscal.
O grande tema para o próximo período não será decidir entre manter ou extinguir a reforma, mas sim compreender quais pontos serão ajustados, quais setores enfrentarão revisões e como a sociedade absorverá os custos dessas escolhas.
Fonte:: conjur.com.br