
O governo federal editou a Medida Provisória que regulamenta o chamado Imposto Seletivo, conhecido popularmente como “imposto do pecado”. A nova taxação incidirá sobre produtos e serviços considerados prejudiciais à saúde humana ou ao meio ambiente, abrangendo desde cigarros e bebidas alcoólicas até veículos poluentes, atividades de mineração e modalidades de apostas.
Devido à regra constitucional da “noventena” — o intervalo obrigatório de noventa dias entre a publicação de uma norma tributária e sua efetiva entrada em vigor —, os novos percentuais começarão a valer oficialmente a partir do dia 2 de fevereiro.
Entre os itens que integram a lista, o setor de tabaco terá uma das maiores cargas tributárias. No caso do cigarro, por exemplo, a alíquota estabelecida será de 66,7%, somada a uma cobrança fixa de R$ 3,50 por maço comercializado.
No segmento de bebidas, a tributação foi estruturada de forma proporcional ao teor alcoólico de cada produto, além de penalizar formulações com adição de açúcar. A tabela definida pelo governo contempla:
- Refrigerantes e outras bebidas açucaradas: 2,6%
- Cerveja: 4,2%
- Vinho comum: 8%
- Cachaça: 20%
- Outros destilados, como uísque, gim e vodca: 24%
No setor automotivo, a incidência do tributo ocorrerá de acordo com o potencial poluidor de cada modelo. Para os carros de passageiros tradicionais, a alíquota prevista é de 6,3%, sofrendo reduções proporcionais no caso de automóveis elétricos ou híbridos, que possuem menor impacto ambiental.
Impacto econômico e estrutura de cobrança
As autoridades econômicas ressaltam que os percentuais anunciados incidem sobre a base de cálculo da produção, e não representam o acréscimo direto no preço final ao consumidor. Além disso, a cobrança ocorrerá em etapa única da cadeia produtiva, evitando o efeito cascata e a cumulação de tributos desde a fabricação até a comercialização final.
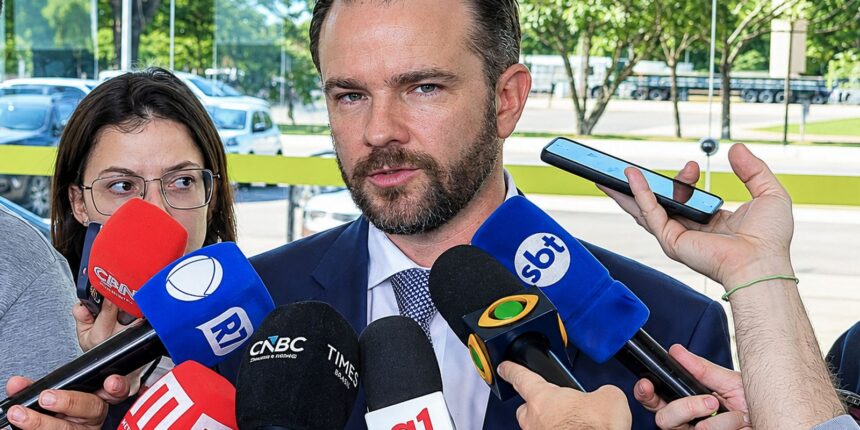
O ministro substituto e secretário-executivo da Fazenda, Dario Durigan, enfatizou que a medida faz parte de um processo de simplificação tributária e maior clareza para o mercado.
“São cinco impostos a menos. Tem dois impostos que dão racionalidade e unificam a legislação sobre consumo. A própria decisão do Congresso que nos traz a necessidade de regulamentação garante neutralidade. Então não vai haver aumento de carga. Ao contrário, vamos ter ganho de transparência”, declarou o representante da pasta econômica.
Cronograma de transição e apostas
A transição para o novo modelo tributário ocorrerá de maneira gradual. Entre o início de fevereiro e o dia 31 de dezembro do próximo ano, a alíquota aplicada corresponderá aos patamares do Imposto sobre Produtos Industrializados (IPI), tributo que seguirá vigente até janeiro e será extinto na sequência, por meio de uma Proposta de Emenda à Constituição (PEC).
Em paralelo, os percentuais definitivos do Imposto Seletivo válidos a partir de 2028 serão definidos por meio de um projeto de lei a ser discutido e votado no Congresso no decorrer do próximo ano, com negociações diretas junto aos setores produtivos afetados.
“Vamos fazer a transição do IPI para o imposto seletivo desses setores, de modo que a gente mantém a carga em 2027, mas com o compromisso de, a partir da edição desta Medida Provisória, fazer o debate do que será o imposto seletivo permanente em 2028”, pontuou o ministro.
O Imposto Seletivo também alcançará loterias e concursos de prognósticos, aplicando uma taxa de 0,5% sobre produtos como Mega-Sena, Lotofácil e Loteca. Inicialmente havia expectativa de inclusão das plataformas de apostas online, conhecidas como bets, mas o setor foi proibido de operar no formato anterior em setembro.
Questionado sobre eventuais perdas na arrecadação decorrentes desse segmento, o Ministério da Fazenda argumentou que os recursos não deixarão de circular na economia. A estimativa oficial aponta que o montante expressivo antes direcionado às apostas será redirecionado para outras atividades produtivas e de consumo, sendo devidamente acomodado no planejamento orçamentário da União.
Fonte:: agenciabrasil.ebc.com.br