
O Plenário do Supremo Tribunal Federal (STF) formou maioria para validar o limite mensal imposto sobre a compensação de créditos tributários obtidos por meio de decisões judiciais definitivas. A discussão ocorre em plenário virtual para analisar ações que questionam as diretrizes aplicadas a montantes elevados.
A medida em questão estabelece um teto gradual que considera o valor total do crédito acumulado, com aplicação voltada especificamente para montantes superiores a R$ 10 milhões. A regulamentação específica dessa tabela foi definida pelo Ministério da Fazenda.
A análise da corte suprema decorre de ações ajuizadas pelo Partido Novo e pelo Podemos. Inicialmente, as legendas contestavam diversos pontos da Medida Provisória 1.202/2023, norma que tratava de assuntos como a reoneração da folha de pagamentos e a revogação de benefícios fiscais do Programa Emergencial de Retomada do Setor de Eventos (Perse).
Após tramitação legislativa e modificações, o escopo foi alterado e convertido na Lei 14.873/2024. O texto final concentrou-se nas regras sobre o limite mensal para a compensação de créditos originados de trânsito em julgado judicial, tornando-se o alvo principal dos partidos políticos na ação.
Os partidos autores argumentavam que o estabelecimento de restrições prejudicaria o acesso integral do credor aos valores que já integram o seu patrimônio. Segundo os argumentos apresentados, a limitação causaria impactos negativos no fluxo de caixa das empresas, além de restringir a eficácia econômica de decisões judiciais transitadas em julgado.
Outro ponto levantado pelas legendas referia-se à ausência de critérios estritamente legais sobre os limites quantitativos, apontando que a delegação dessa competência ao ministro da Fazenda violaria o princípio da legalidade administrativa e tributária.
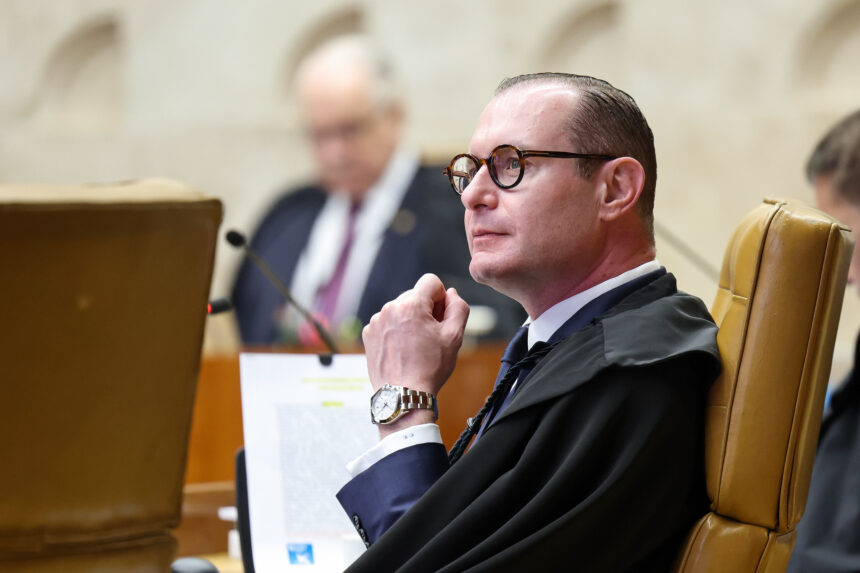
Victor Piemonte/STF — Ministro Cristiano Zanin destacou que a compensação se submete às diretrizes legais vigentes.
Entendimento do relator
O ministro Cristiano Zanin atuou como relator das ações e votou pela total validade da limitação prevista na Lei 14.873/2024. O entendimento do magistrado foi seguido pela maioria dos ministros do colegiado até o momento da votação.
Em sua fundamentação, o relator apontou que as dívidas da Fazenda Pública oriundas de decisões judiciais seguem ordinariamente o regime de precatórios. Dessa forma, a possibilidade de realizar a compensação tributária é tratada juridicamente como uma exceção a esse sistema, conforme disposto no Código Tributário Nacional (CTN).
Para Zanin, a aplicação de travas que direcionam a liquidação dessas dívidas para o rito regular não compromete a autoridade das sentenças judiciais. O artigo 170 do CTN estabelece explicitamente que o procedimento de compensação está condicionado às regras estipuladas pela legislação autorizativa.
O magistrado resgatou precedentes do próprio STF, como o julgamento do RE 917.285, para reforçar que não existe um direito subjetivo absoluto e irrestrito à modalidade de compensação. O aproveitamento depende de autorização legal expressa e de regulamentação formal.
“Não se pode extrair, da mera titularidade de um crédito contra a Fazenda Pública, o direito constitucional de usá-lo para compensação na quantidade e no momento unilateralmente escolhidos pelo contribuinte”, pontuou o ministro em seu voto.
Segurança jurídica e competência
O relator também ponderou que o Congresso Nacional possui prerrogativa para fixar restrições ao aproveitamento de créditos. No caso da lei em questão, o Legislativo optou por delegar ao ministro da Fazenda a fixação exata do teto para garantir compatibilidade com as oscilações fiscais e orçamentárias.
Segundo a jurisprudência consolidada da corte, o Parlamento pode transferir ao Poder Executivo a atribuição de detalhar aspectos quantitativos de tributos ou institutos correlatos, desde que haja diretrizes gerais na lei matriz, evitando qualquer inovação ilegal na ordem jurídica.
As discussões centrais correm no âmbito das ações diretas de inconstitucionalidade ADI 7.587 e ADI 7.609, que continuam sob monitoramento dos operadores do direito e contribuintes de grande porte em todo o país.
Fonte:: conjur.com.br