
Discutir a transmissão de bens e a herança costuma gerar desconforto e resistência no âmbito familiar. No entanto, mais do que abordar a finitude da vida, o planejamento sucessório representa uma ferramenta essencial de organização, proteção patrimonial e busca por tranquilidade para os entes queridos.
Trata-se da estruturação antecipada de como o patrimônio será repassado aos sucessores, seja em vida ou após o falecimento. O processo considera a realidade de cada família, a composição dos bens e os diferentes reflexos jurídicos, tributários e empresariais.
Especialistas na área jurídica apontam que não existe uma receita única. A escolha do melhor mecanismo depende diretamente dos objetivos e das particularidades de cada núcleo familiar.
De um lado, encontram-se aqueles que preferem antecipar a transferência por meio de doações em vida, muitas vezes reservando o usufruto dos bens. De outro, há quem decida manter a propriedade integral e registrar suas vontades em testamento, deixando a transmissão efetiva para o momento do falecimento, quando será exigido o inventário.
Principais instrumentos de organização sucessória
Abaixo estão detalhadas as principais alternativas jurídicas disponíveis para estruturar a sucessão:
1. Doação em vida com reserva de usufruto
Consiste na antecipação da transmissão do patrimônio para um beneficiário, garantindo que o doador mantenha o controle e a segurança sobre os bens até o fim de sua vida. O procedimento permite a inclusão de cláusulas restritivas importantes, como:
- Incomunicabilidade: protege o bem em caso de divórcio ou dissolução de união estável do donatário.
- Inalienabilidade: impede que o beneficiário venda, doe ou permute o bem recebido.
- Impenhorabilidade: protege o patrimônio contra penhoras futuras.
- Reversão: determina que o bem retorne ao doador caso o beneficiário faleça antes dele.
Vantagens: Antecipa a organização sucessória, preserva o uso e os rendimentos para o doador, evita futuros inventários sobre aquele bem e viabiliza cláusulas de proteção.
Desvantagens: Exige o pagamento antecipado de tributos como o ITCMD e taxas cartorárias, gera a perda da propriedade plena e possui caráter irrevogável, além de precisar respeitar a legítima (metade do patrimônio reservada aos herdeiros necessários).
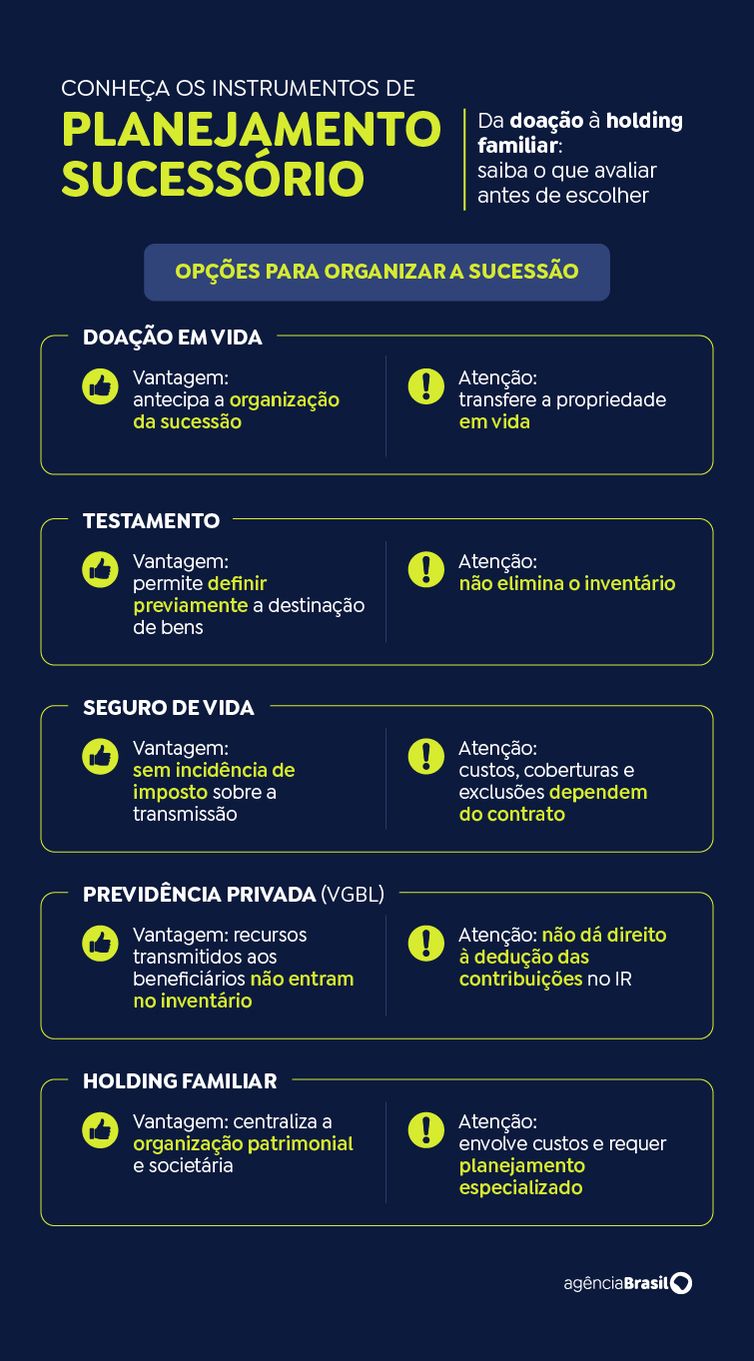
2. Testamento
Diferente da doação, o testamento é redigido no presente, mas produz efeitos jurídicos apenas após o falecimento. Trata-se de um instrumento formal onde o titular manifesta sua vontade sobre a destinação de parte de seus bens, respeitando os limites legais.
Vantagens: O testador mantém a propriedade integral dos bens durante sua vida, pode organizar a partilha para evitar conflitos, tem a liberdade de revogar o documento a qualquer momento e pode incluir disposições de caráter extrapatrimonial.
Desvantagens: Não elimina a necessidade de inventário posterior, envolve custos cartorários de lavratura que variam conforme o estado, está sujeito a contestações judiciais e deve obrigatoriamente respeitar a quota legítima dos herdeiros necessários.
3. Seguro de vida
Funcionando como um gerador de liquidez imediata para os beneficiários após o óbito, o seguro de vida garante recursos para cobrir os custos elevados de um inventário, aliviando o ônus financeiro da família.
Vantagens: Não sofre incidência de Imposto de Renda (conforme a Lei nº 7.713/1998), o valor pago aos beneficiários não responde por dívidas do segurado, é isento de inventário, não precisa obedecer à regra da legítima e fica livre do imposto de transmissão.
4. Plano de previdência privada (VGBL)
O Vida Gerador de Benefício Livre (VGBL) é uma modalidade de previdência aberta que combina objetivos de longo prazo com características de seguro de vida, facilitando o repasse de recursos.
Vantagens: Os valores repassados aos beneficiários não entram no inventário após o óbito, o Imposto de Renda incide apenas sobre os rendimentos no momento do resgate e, conforme entendimento do STF (Tema 1214), não há incidência de ITCMD sobre a transmissão desses valores.
Desvantagens: Há cobrança de taxas de administração, retenção de Imposto de Renda em algumas tabelas e menor liquidez em comparação a outras aplicações.
5. Holding familiar
A criação de uma empresa (holding) para gerir o patrimônio familiar tem sido amplamente utilizada para otimizar a administração de bens, embora exija uma análise técnica prévia para avaliar se o custo-benefício é vantajoso para cada realidade.
O processo envolve a constituição da pessoa jurídica, a integralização dos bens ao capital social — com atenção à imunidade ou incidência do ITBI em caso de imóveis — e a posterior doação de cotas aos herdeiros, podendo incluir reserva de usufruto.
Vantagens: Melhora a gestão administrativa, previne conflitos futuros, protege o patrimônio, traz eficiência tributária e separa os riscos da atividade empresarial dos bens particulares da família.
Desvantagens: Demanda custos iniciais de constituição e manutenção, além de exigir assessoria jurídica e contábil especializada contínua.
Limites legais e o cenário do inventário
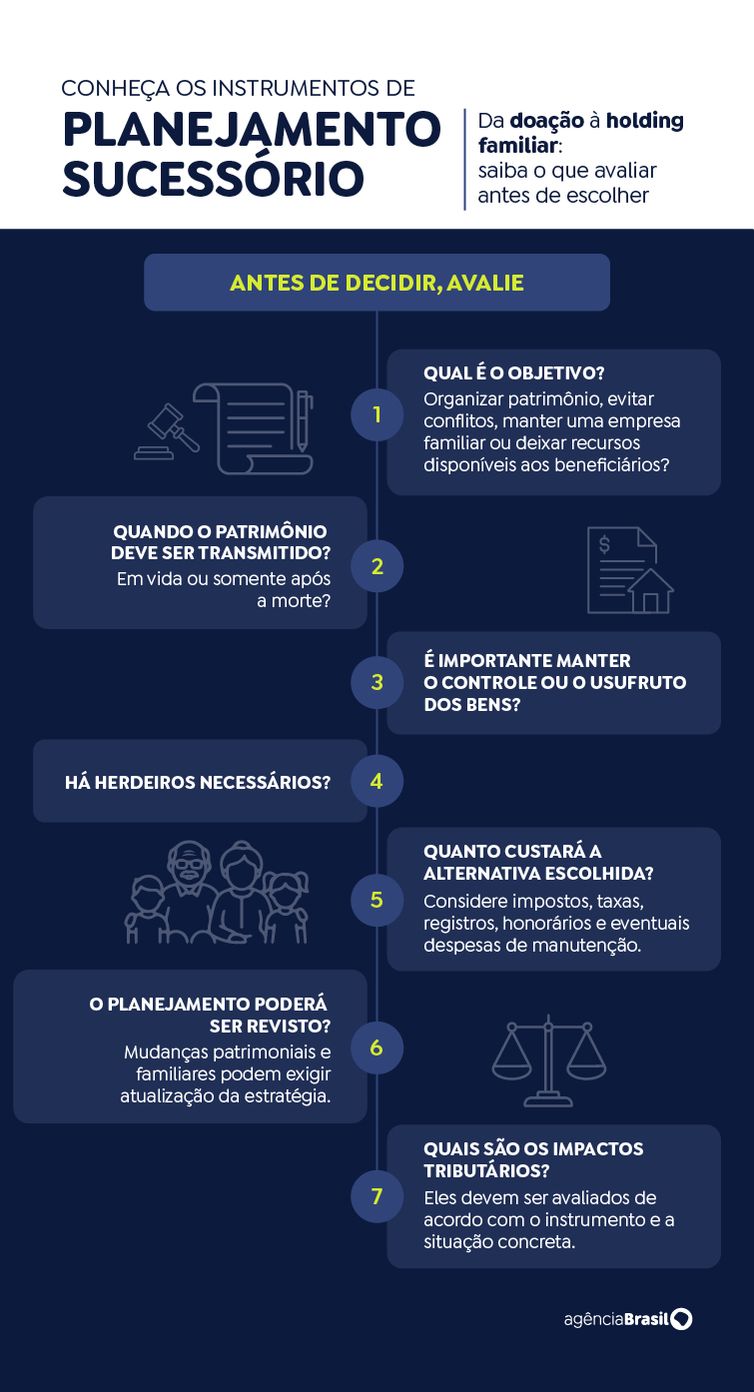
Especialistas reforçam que a melhor solução jurídica raramente depende de um único instrumento isolado. O ordenamento jurídico brasileiro estabelece claramente que 50% do patrimônio — a chamada legítima — pertence obrigatoriamente aos herdeiros necessários (como filhos, cônjuges e pais), não podendo ser eliminada por vontade própria.
Quando nenhum planejamento é realizado em vida, a alternativa obrigatória passa a ser o inventário, que pode ser conduzido de forma judicial ou extrajudicial. Enquanto o formato em cartório costuma ser ágil e menos oneroso quando há consenso total, o inventário judicial tende a se prolongar por anos caso existam divergências entre os herdeiros.
O prolongamento de disputas judiciais sobre a herança frequentemente resulta na deterioração do acervo patrimonial, além de elevar os custos com manutenção, taxas e honorários, tornando o processo muito mais complexo e desgastante para todas as partes envolvidas.
Fonte:: agenciabrasil.ebc.com.br